
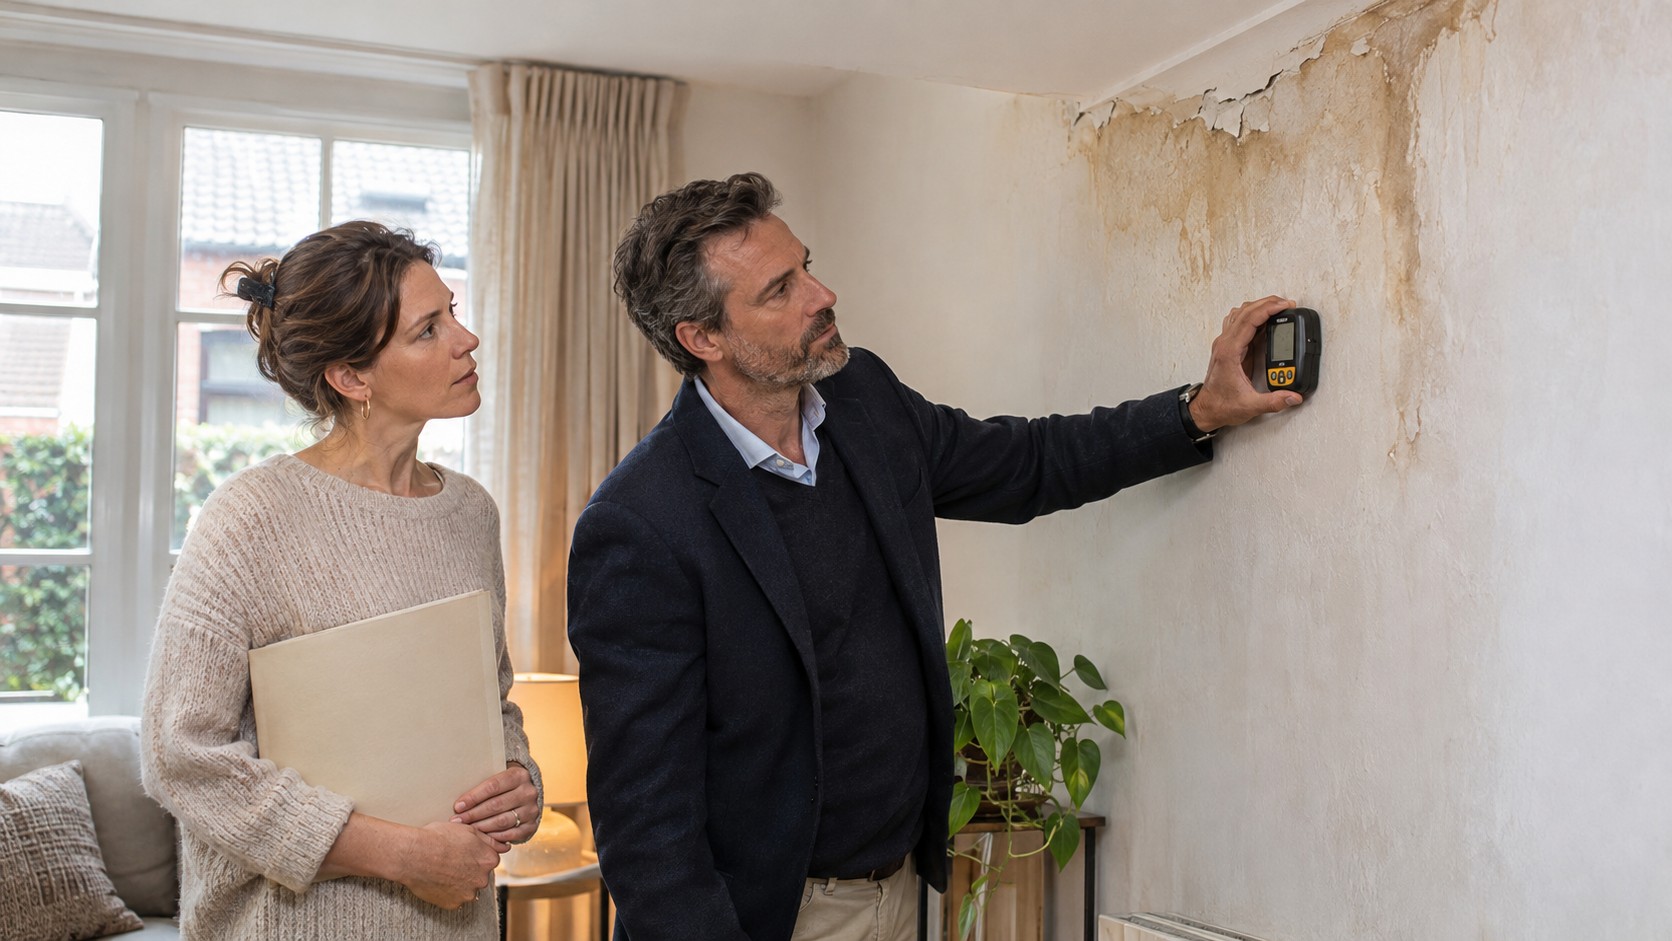
Een verzekering vergoedt vochtschade in België enkel als het water plots en onvoorzien binnenkwam: een gesprongen leiding, een lekkende sanitaire aansluiting of regenwater dat door een beschadigd dak sijpelt. Drie vochtproblemen vallen bijna altijd buiten de dekking: opstijgend vocht, doorslaand vocht en condensatievocht, omdat die langzaam ontstaan.
Belangrijk is het verschil tussen oorzaak en gevolg. De brandverzekering (woningverzekering) betaalt meestal de gevolgschade aan muren, plafonds, vloeren en inboedel, maar zelden het herstel van de oorzaak zelf, zoals de lekkende leiding of de kapotte dakpan. Hieronder lees je per soort vocht wat gedekt is, wat niet, hoe je aangifte doet en wanneer je beter meteen een vochtbestrijder laat komen.
Vergelijk tot drie vochtbestrijders in je eigen regio en bespaar zo tot 35% in slechts 2 minuten!
Vraag een gratis offerte aan »
Is vochtschade verzekerd?
Vochtschade is verzekerd als ze het gevolg is van een plotse gebeurtenis die in de waarborg waterschade van je brandverzekering staat. Vochtschade die maanden of jaren nodig had om te ontstaan, is volgens de meeste polissen geen schadegeval maar een onderhouds- of bouwprobleem. De tabel hieronder vat samen hoe verzekeraars de gewone oorzaken van vochtschade meestal behandelen; de precieze dekking staat altijd in de voorwaarden van jouw polis.
| Oorzaak van het vocht | Meestal gedekt? | Waar let je op |
|---|---|---|
| Lek in een waterleiding of cv-leiding | Ja, de gevolgschade | De leiding zelf herstellen betaal je vaak zelf |
| Regenwater door een beschadigd dak | Ja, de gevolgschade | Niet bij slecht onderhouden of versleten daken |
| Overstroming of wateroverlast | Ja, via de waarborg natuurrampen | Lees de voorwaarden voor kelders en tuinen |
| Opstijgend vocht | Nee | Geldt als geleidelijk bouwprobleem |
| Doorslaand vocht of condensatie | Nee | Aanpak van de oorzaak is voor eigen rekening |
Welke vochtschade is wel verzekerd?
Wel verzekerd is vochtschade door water dat plots uit een installatie of via een beschadigd gebouwdeel binnenkomt. Typische voorbeelden zijn een gesprongen waterleiding, een lekkende wasmachine- of vaatwasseraansluiting, een lek in de centrale verwarming, regen of smeltende sneeuw die door een door storm beschadigd dak binnendringt, en water na een overstroming of een riolering die terugstroomt. De verzekering vergoedt dan het herstel van de beschadigde muren, plafonds, vloeren en inboedel.
Welke vochtschade is niet verzekerd?
Niet verzekerd is vochtschade die geleidelijk ontstaat. Opstijgend vocht uit de grond, doorslaand vocht door een poreuze gevel en condensatievocht door te weinig ventilatie zijn voor een verzekeraar geen onvoorziene gebeurtenissen. Ook schimmel, zwammen en houtrot die daaruit volgen, vallen meestal buiten de dekking. Die vochtproblemen los je op met een behandeling door een vochtbestrijder, niet met een schadeaangifte.
Wat dekt je brandverzekering bij waterschade?
De brandverzekering dekt bij waterschade in de eerste plaats de gevolgschade aan het gebouw en, als je die mee verzekerde, aan de inboedel. De waarborg waterschade zit standaard in de meeste Belgische woningverzekeringen, zowel voor eigenaars als voor huurders. Veel polissen vergoeden daarnaast een aantal kosten rond de schade:
- het herstel van bepleistering, schilderwerk, vloeren en plafonds die nat werden;
- vervangen of herstellen van beschadigde inboedel, zoals meubels en toestellen;
- kosten om het lek op te sporen en de muur of vloer open te breken en weer dicht te maken;
- reddingskosten, zoals meubels verplaatsen of water wegpompen om erger te voorkomen;
- soms een tijdelijk verblijf elders als de woning onbewoonbaar is.
Welke van die kosten jouw verzekering vergoedt, en tot welk bedrag, hangt af van de formule die je koos. Assuralia, de beroepsvereniging van de verzekeraars, geeft op assuralia.be uitleg over de woningverzekering in België.
Welke waterschade wordt niet vergoed?
Waterschade wordt niet vergoed als ze het gevolg is van slecht onderhoud, slijtage of een gebrek dat al lang bestond. Verzekeraars weigeren de schade vaak in deze gevallen:
- schade door opstijgend vocht, doorslaand vocht of condensatie;
- het herstel van de lekkende leiding, dakgoot of dakbedekking zelf (de oorzaak);
- lekken via versleten voegen, silicone of tegels in de badkamer die al lang doorlieten;
- schade door een dak dat duidelijk slecht onderhouden was;
- vorstschade aan leidingen in een onverwarmd gebouw als je de leidingen niet afsloot;
- schade die je te laat meldde, waardoor ze groter werd.
Twijfel je of jouw geval onder een uitsluiting valt, lees dan de polisvoorwaarden onder “waterschade” en “uitsluitingen”, of vraag het na bij je makelaar voor je werken laat uitvoeren.
Dekt je verzekering vochtplekken in de muur?
Je verzekering dekt vochtplekken in de muur enkel als ze komen van een plots lek, bijvoorbeeld een leiding in de muur of een lek bij de bovenburen. Vochtplekken die langzaam groter worden aan de onderkant van een muur, rond ramen of in hoeken van koude buitenmuren wijzen meestal op opstijgend vocht, doorslaand vocht of condensatie, en die vallen buiten de dekking.
De oorzaak van een vochtplek bepaalt dus of je verzekerd bent. Een vochtmeting door een vochtexpert of lekzoeker toont het verschil: een lek geeft een plaatselijke natte zone rond een leiding, opstijgend vocht een horizontale zone vanaf de vloer met zoutuitslag. Dat verslag helpt ook bij de discussie met je verzekeraar.
Wordt het opsporen van een waterlek vergoed door je verzekering?
Het opsporen van een waterlek wordt door veel brandverzekeringen vergoed, maar enkel als er een gedekt schadegeval is of als het lek duidelijk schade veroorzaakt. Het gaat dan om de kosten van de lekdetectie zelf en om het openbreken en dichtmaken van muren of vloeren om bij de leiding te komen. Veel polissen leggen voor die opsporingskosten een maximumbedrag vast.
Neem vóór je een lekzoeker inschakelt contact op met je verzekeraar: sommige verzekeraars werken met eigen partners of vragen eerst hun akkoord. Hoe een lekzoeker te werk gaat en welke technieken hij gebruikt, lees je in ons artikel over een waterlek opsporen.
Vergelijk tot drie vochtbestrijders in je eigen regio en bespaar zo tot 35% in slechts 2 minuten!
Vraag een gratis offerte aan »
Is vocht in glas gedekt door je verzekering?
Vocht tussen de twee glasbladen van dubbele beglazing is meestal niet gedekt door de waarborg glasbreuk. Condens tussen de glasbladen betekent dat de afdichting van het isolerend glas versleten is, en dat is slijtage, geen breuk. Een paar polissen vergoeden het ondoorzichtig worden van dubbel glas wel als uitbreiding: controleer dat in de voorwaarden onder “glasbreuk”.
Bij een nieuw raam kan de fabrieksgarantie van de ramenbouwer tussenkomen. Condens aan de binnenkant van het raam is een ander probleem: dat is condensatievocht door te veel luchtvochtigheid binnen, en dat verzekert niemand.
Vochtschade aangeven bij je verzekeraar: zo pak je het aan
Vochtschade geef je zo snel mogelijk aan bij je verzekeraar of makelaar, en je beperkt intussen de schade. Een vlotte aangifte verloopt meestal zo:
- Beperk de schade: sluit de hoofdkraan af, zet natte meubels opzij en laat staand water weghalen.
- Leg alles vast: neem foto’s en video’s van de natte plekken, de oorzaak en de beschadigde spullen, en bewaar kapotte onderdelen.
- Meld de schade bij je verzekeraar of makelaar, met je polisnummer, de datum en een korte beschrijving van wat er gebeurde.
- Wacht op akkoord voor je grote herstellingen laat uitvoeren; bij grotere schade stuurt de verzekeraar een expert.
- Verzamel offertes en facturen van de herstelling en van een eventuele lekzoeker of vochtexpert.
Ben je het niet eens met de beslissing van je verzekeraar, dan kun je na een klacht bij de verzekeraar zelf gratis terecht bij de Ombudsman van de Verzekeringen. Een tegenexpertise door een onafhankelijke vochtexpert kan je dossier sterker maken.
Vochtschade door een buur, huurder of verborgen gebrek
Vochtschade door een lek bij de buren of de bovenburen meld je bij je eigen brandverzekering; je verzekeraar verhaalt de schade daarna op de verzekeraar van de buur. In een appartementsgebouw kan ook de gebouwpolis van de mede-eigendom (syndicus) tussenkomen, zeker als het lek in een gemeenschappelijke leiding zit.
Huur je, dan dekt jouw brandverzekering je inboedel en je aansprakelijkheid tegenover de verhuurder; structurele vochtproblemen zoals opstijgend vocht zijn de verantwoordelijkheid van de eigenaar. Ontdek je na een aankoop vocht dat de verkoper verzweeg, dan valt dat niet onder je verzekering maar kan het een verborgen gebrek zijn: laat de schade vaststellen door een expert en neem snel contact op met je notaris of een advocaat.
Vochtschade voorkomen en de oorzaak laten aanpakken
De goedkoopste vochtschade is de schade die je voorkomt, want de oorzaak aanpakken betaal je bijna altijd zelf. Een paar gewoontes beperken het risico sterk:
- laat dak, dakgoten en afvoeren jaarlijks nakijken, zeker na een storm of extreme regenval;
- vervang versleten silicone en voegen in badkamer en keuken;
- ventileer dagelijks en houd de luchtvochtigheid binnen onder controle;
- sluit in de winter leidingen af in ruimtes die je niet verwarmt;
- laat een vochtplek meteen onderzoeken in plaats van ze weg te schilderen.
Gaat het om opstijgend vocht, doorslaand vocht of een natte kelder, dan helpt enkel een behandeling door een vakman, zoals injecteren, gevelimpregnatie of kelderdichting. Voor sommige van die werken bestaan premies voor vochtbestrijding. Vergelijk offertes van gespecialiseerde vochtbestrijders uit je regio, zodat je vooraf weet wat de aanpak voor jouw woning kost.
Benieuwd naar een richtprijs voor vochtbestrijding? Of wens je dat een vochtspecialist ter plaatse komt, helemaal gratis? Vul dan onderstaand formulier in en vergelijk tot 3 vochtspecialisten in je eigen regio. Zo bespaar je tot 35% in slechts 2 minuten!